
Türkiye’de kredi kartı taksit sayısı, tüketicilerin alışveriş alışkanlıklarını ve işletmelerin satış stratejilerini doğrudan etkileyen önemli finansal düzenlemeler arasında yer alıyor. Özellikle cep telefonu, bilgisayar, elektronik eşya, mobilya ve seyahat harcamalarında uygulanan taksit sınırları, alışveriş yapmayı planlayan vatandaşlar tarafından kredi kartı taksit sayısı güncellemesi beklentisi oluşmuştu.
Kredi kartı taksit sayısı güncellemesi hakkında araştırma yapan tüketicilerin en çok merak ettiği konuların başında hangi ürünlerde taksit yapılabildiği, azami taksit süresinin kaç ay olduğu ve yeni düzenlemelerin alışverişlere nasıl yansıdığı geliyor.
- Kredi Kartı Taksit Sayısı Güncellemesi Neleri Kapsıyor?
- Kredi Kartı Taksit Sınırları Kaç Ay?
- Elektronik Eşya Alımlarında Taksit Sayısı
- Cep Telefonu Alımlarında Kredi Kartı Taksiti
- Mobilya ve Elektrikli Eşyalarda Taksit Sayısı
- Seyahat ve Konaklama Harcamalarında Taksit Sayısı
- Sağlık Harcamalarında Taksit Sayısı
- Taksit Yapılamayan Harcamalar
- Kredi Kartı Taksit Sayısı Neden Sınırlandırılıyor?
- Kredi Kartı Taksit Sayısı Alışverişleri Nasıl Etkiliyor?
- Kredi Kartı Taksit Sayısı Hakkında Bilinmesi Gerekenler
- Kredi Kartı Taksit Düzenlemeleri Nasıl Takip Edilmeli?


23 Ekim 2026 itibarıyla Bankacılık Düzenleme ve Denetleme Kurumunun yayımladığı kredi kartı taksit sınırları ve yasakları kapsamında, genel taksit süresi ile belirli ürün ve hizmetlere uygulanan özel sınırlar birbirinden ayrılıyor. Bu nedenle her alışverişte aynı sayıda taksit yapılması mümkün olmuyor.
Kredi Kartı Taksit Sayısı Güncellemesi Neleri Kapsıyor?
Türkiye’de kredi kartı taksit sayıları, BDDK tarafından belirlenen düzenlemeler doğrultusunda uygulanıyor. Ürün gruplarına göre farklılaştırılan bu sınırlar, tüketicilerin ödeme planlarını oluştururken dikkate alması gereken temel kuralları belirliyor.
Mevcut düzenlemede genel kredi kartı taksitlendirme sınırı 12 aya kadar uzanırken bazı harcamalarda bu süre daha kısa tutuluyor. Yurt içi seyahat ve konaklama harcamaları gibi belirli kategorilerde ise daha uzun taksit süreleri uygulanabiliyor.
Burada dikkat edilmesi gereken nokta, kredi kartı taksit sayısına ilişkin genel kuralların değişmesiyle belirli ürünlere uygulanan özel sınırların aynı şey olmadığıdır. Bir ürün grubunda yapılan değişiklik, diğer tüm alışverişlerin taksit sayısının da arttığı anlamına gelmiyor.
Bu nedenle kredi kartı taksit sayısına ilişkin yeni bir düzenleme haberini değerlendirirken kararın tarihine, kapsamına ve hangi ürünleri içerdiğine bakmak gerekiyor. Güncel uygulama için BDDK’nın resmî mevzuat duyurularının takip edilmesi önem taşıyor.
Kredi Kartı Taksit Sınırları Kaç Ay?
Kredi kartıyla yapılan alışverişlerde uygulanabilecek azami taksit sayısı, satın alınan ürünün veya hizmetin türüne göre değişiyor. BDDK’nın yayımladığı kredi kartı taksit sınırları ve yasakları kapsamında öne çıkan uygulamalar şu şekilde açıklanabilir.
Elektronik Eşya Alımlarında Taksit Sayısı
Elektronik ürünler, kredi kartı taksit sınırlarının en çok merak edildiği kategoriler arasında bulunuyor. Televizyon, bilgisayar ve tablet gibi ürünlerde farklı kurallar uygulanabiliyor.
Mevcut düzenlemeye göre, televizyon alımlarında fiyatı 5.000 TL’ye kadar olan ürünler için 9 aya kadar taksit yapılabiliyor. Bu fiyat sınırının üzerindeki televizyonlarda ise 4 aya kadar taksit uygulanıyor. Tablet alımlarında azami taksit süresi 6 ay olarak belirleniyor.
Diğer elektronik eşya alımlarında ise genel olarak 4 aya kadar taksit sınırı bulunuyor. Ancak ürünün niteliği ve yürürlükteki özel kararlar dikkate alınmalı. Alışveriş öncesinde satıcının sunduğu ödeme seçeneklerini kontrol etmek, beklenmedik ödeme farklılıklarının önüne geçebiliyor.
Cep Telefonu Alımlarında Kredi Kartı Taksiti
Cep telefonu alışverişleri, kredi kartı taksit düzenlemelerinde özel olarak ele alınan ürün gruplarından biri. Sıfır cep telefonu satın alımlarında kredi kartıyla taksitlendirme yasağı devam ediyor.
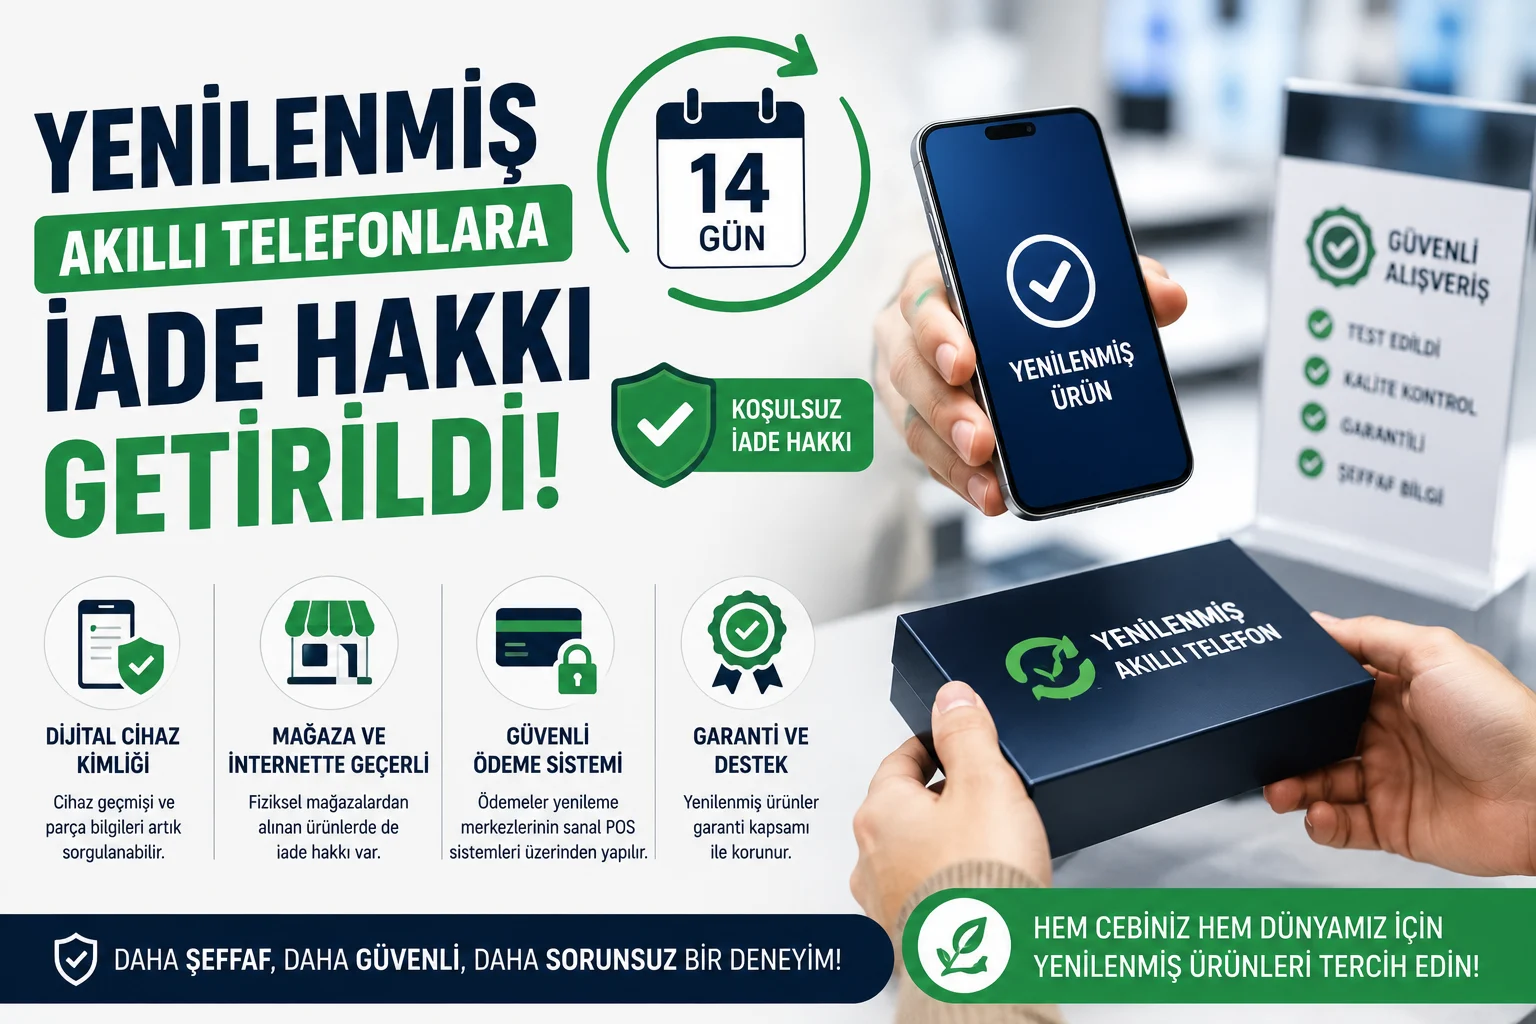
Bununla birlikte, ilgili mevzuatta belirtilen koşulları sağlayan yenilenmiş cep telefonlarında farklı bir uygulama bulunuyor. Satıcının yetkili yenileme merkezi veya yetkili satıcı olması ve ürünün mevzuat kapsamında yenilenmiş ürün niteliği taşıması şartıyla kredi kartıyla 12 aya kadar taksit yapılabiliyor.
Bu ayrım, sıfır ve yenilenmiş telefonlar arasındaki ödeme seçeneklerinin neden farklı olduğunu açıklıyor. Yenilenmiş telefon satın almayı düşünen tüketicilerin yalnızca ürünün fiyatına değil, satıcının yetkili olup olmadığına ve ürünün resmî yenileme koşullarını karşılayıp karşılamadığına da dikkat etmesi gerekiyor.
Mobilya ve Elektrikli Eşyalarda Taksit Sayısı
Mobilya ve elektrikli eşya alışverişleri, yüksek tutarlı harcamalar nedeniyle taksitlendirme seçeneklerinin önemli olduğu kategoriler arasında yer alıyor.
Mevcut kredi kartı düzenlemesi kapsamında mobilya ve elektrikli eşya alımlarında 9 aya kadar taksit yapılabiliyor. Bu uygulama, evini yenilemek veya beyaz eşya satın almak isteyen tüketicilerin ödemelerini daha uzun bir döneme yaymasına imkân tanıyor.
Bununla birlikte, taksit sayısı bankanın veya satıcının sunduğu kampanyaya göre daha düşük olabiliyor. Mevzuatın izin verdiği azami süre, her işletmenin mutlaka bu sayıda taksit sunacağı anlamına gelmiyor.
Seyahat ve Konaklama Harcamalarında Taksit Sayısı
Uçak bileti, seyahat acentesi hizmetleri ve konaklama harcamalarında taksit sınırları, harcamanın yurt içinde veya yurt dışında yapılmasına göre değişiyor.
Yurt içindeki havayolu, seyahat acentesi ve konaklama harcamalarında 18 aya kadar taksit uygulanabiliyor. Kuzey Kıbrıs Türk Cumhuriyeti ile ilgili havayolu, seyahat acentesi ve konaklama harcamalarında ise 3 aya kadar taksit yapılabiliyor.
KKTC dışındaki yurt dışı havayolu, seyahat acentesi ve konaklama harcamalarında taksitlendirme yapılamıyor. Bu nedenle tatil veya iş seyahati planlayan tüketicilerin rezervasyon öncesinde ödeme koşullarını incelemesi gerekiyor.
Sağlık Harcamalarında Taksit Sayısı
Sağlıkla ilgili alışverişlerde uygulanabilecek taksit süresi, işlemin niteliğine ve ilgili düzenlemede hangi kategoriye girdiğine bağlı olarak değişebiliyor. BDDK’nın mevcut taksit sınırlarında sağlık ürünleri için 9 aya kadar taksit öngörülüyor.
Ancak bütün sağlık hizmetlerinin aynı taksit sınırına tabi olduğu düşünülmemeli. İşlemin türü ve ilgili mevzuat kapsamı dikkate alınarak bankadan veya ödeme hizmeti sunan işletmeden bilgi alınması gerekiyor.
Taksit Yapılamayan Harcamalar
Kredi kartıyla yapılan her alışveriş taksitlendirilemiyor. Mevcut düzenlemelerde bazı harcama türleri için taksit yasağı bulunuyor.
Basılı ve külçe hâlindeki kuyum alımları, telekomünikasyon harcamaları, yemek ve gıda alışverişleri, akaryakıt, kozmetik, ofis malzemeleri ve somut bir mal veya hizmet içermeyen hediye kartı gibi ürünlerde taksitlendirme yapılamıyor. Yurt dışındaki belirli seyahat ve konaklama harcamaları da bu kapsamda değerlendiriliyor.
Bu kurallar nedeniyle tüketicilerin ödeme ekranında taksit seçeneği görememesi her zaman teknik bir soruna işaret etmiyor. İşlem, mevzuat gereği taksitlendirme yapılamayan bir kategoriye giriyor olabilir.
Kredi Kartı Taksit Sayısı Neden Sınırlandırılıyor?
Kredi kartı taksitlerine yönelik düzenlemeler, tüketici harcamaları ve finansal sistemin işleyişi üzerinde etkili oluyor. Taksitlendirme, yüksek tutarlı alışverişlerin daha küçük ödemelere bölünmesini sağlayarak bütçe yönetimini kolaylaştırabiliyor. Ancak kontrolsüz borçlanma, tüketicilerin ödeme güçlüğü yaşamasına da neden olabiliyor.
Taksit sınırları, kredi kartı kullanımına ilişkin finansal çerçevenin belirlenmesinde rol oynuyor. Aynı zamanda tüketicilerin gelirleriyle uyumlu harcama yapmaları ve biriken borçların yönetilebilir düzeyde kalması hedefleniyor.
İşletmeler açısından bakıldığında ise taksit seçenekleri satış kararlarını etkileyebiliyor. Özellikle elektronik eşya, mobilya ve teknoloji ürünleri satan mağazalar, mevzuatın izin verdiği sınırlar içerisinde ödeme seçeneklerini düzenleyerek müşterilerine farklı alternatifler sunabiliyor.
Kredi Kartı Taksit Sayısı Alışverişleri Nasıl Etkiliyor?
Taksit sayısındaki değişiklikler, tüketicilerin aylık ödeme planlarını ve alışveriş tercihlerini doğrudan etkileyebiliyor. Örneğin, yüksek tutarlı bir ürünün daha az taksitle satın alınması gerektiğinde aylık ödeme miktarı artabiliyor. Bu durum, tüketicilerin satın alma kararlarını ertelemesine veya farklı ürünlere yönelmesine neden olabiliyor.
Öte yandan, daha uzun taksit seçenekleri sunulan kategorilerde tüketiciler ödemelerini daha geniş bir döneme yayabiliyor. Ancak taksitli alışverişin bütçeye uygun olması için mevcut kredi kartı borçlarının, düzenli giderlerin ve gelecekteki ödeme yükümlülüklerinin birlikte değerlendirilmesi gerekiyor.
Ayrıca taksitlendirme seçeneğinin bulunması, alışverişin mutlaka avantajlı olduğu anlamına gelmiyor. Satıcının sunduğu fiyat, varsa vade farkı, kampanya koşulları ve toplam ödeme tutarı karşılaştırılmalı.
Kredi Kartı Taksit Sayısı Hakkında Bilinmesi Gerekenler
Kredi kartıyla alışveriş yaparken öncelikle satın alınacak ürünün hangi kategoriye girdiğinin belirlenmesi gerekiyor. Çünkü elektronik eşya, yenilenmiş cep telefonu, mobilya ve seyahat harcamaları için aynı taksit sınırları uygulanmıyor.
İkinci olarak, mevzuatta belirlenen azami taksit sayısıyla bankanın veya satıcının sunduğu taksit sayısı birbirinden farklı olabilir. Bir ürün için 9 aya kadar taksit yapılmasına izin verilmesi, her bankanın veya her mağazanın 9 taksit sunacağı anlamına gelmiyor.
Son olarak, kredi kartı taksit sayısı ile kredi kartı limiti ve asgari ödeme tutarı farklı konular. Taksit sayısının değişmesi, kart limitinin otomatik olarak artacağı veya dönem borcunun daha kolay ödeneceği anlamına gelmiyor. Tüketicilerin tüm ödeme yükümlülüklerini birlikte değerlendirmesi gerekiyor. Konumuza benzer olarak kredi ve banka kartınızı güvende tutabilmek için şifre konusunda alabileceğiniz önlem önerilerine Kredi Kartı ve ATM Kartlarınızda Kullanmamanız Gereken Şifreler yazımız üzerinden ulaşabilirsiniz.
Kredi Kartı Taksit Düzenlemeleri Nasıl Takip Edilmeli?
Türkiye’de kredi kartı taksit sayısı, ürün ve hizmet kategorilerine göre farklılık gösteren kurallarla belirleniyor. Genel taksit sınırı 12 aya kadar uzanırken elektronik eşya, tablet, yenilenmiş cep telefonu, mobilya ve seyahat harcamalarında farklı süreler uygulanabiliyor. Bazı harcamalarda ise taksitlendirme tamamen yasaklanıyor.
Bu nedenle kredi kartı taksit sayısı güncellemesi hakkında bilgi arayan tüketicilerin yalnızca genel haber başlıklarına bakmak yerine düzenlemenin kapsamını ve hangi harcama türlerini içerdiğini incelemesi gerekiyor. En doğru bilgiye ulaşmak için BDDK’nın resmî internet sitesindeki kredi kartı taksit sınırları ve yasakları bölümünün takip edilmesi öneriliyor.
Güncel kuralları bilmek, alışveriş sırasında karşılaşılabilecek ödeme seçeneklerini daha iyi anlamaya ve bütçeye uygun kararlar vermeye yardımcı oluyor.